保單規劃:跟「錢」相關的所有保單
-
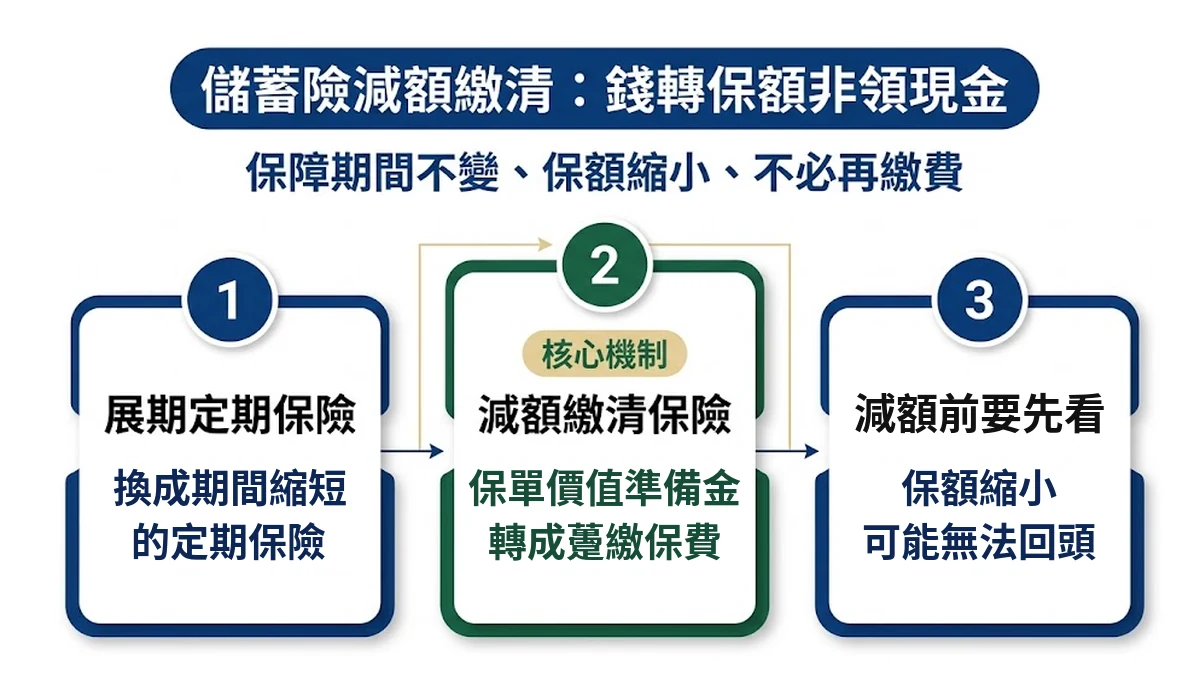
儲蓄險 減額繳清能拿回本金嗎?保額會剩多少、缺點有哪些?
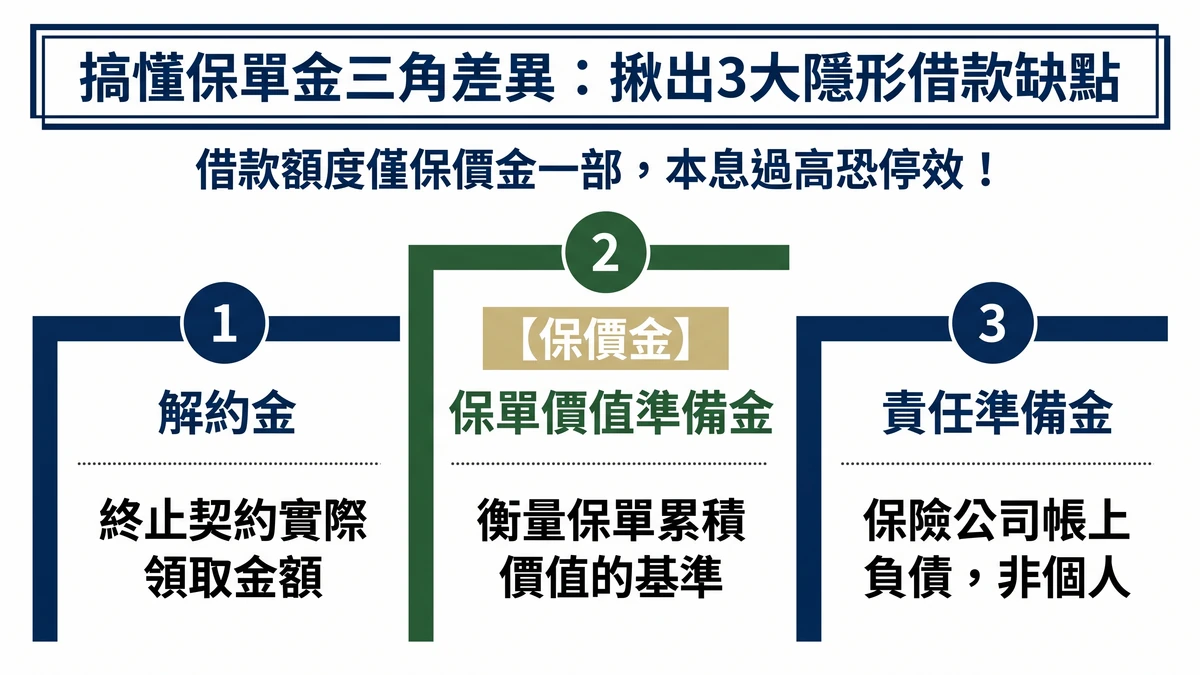
不能直接拿回,儲蓄險 減額繳清不會發放現金。這個變更是把保單價值準備金扣除營業費用後,轉成一筆一次繳清的躉繳保費,換成保障期間不變、保額較小、之後不必再繳費的同類保險(國泰人壽繳清…
-
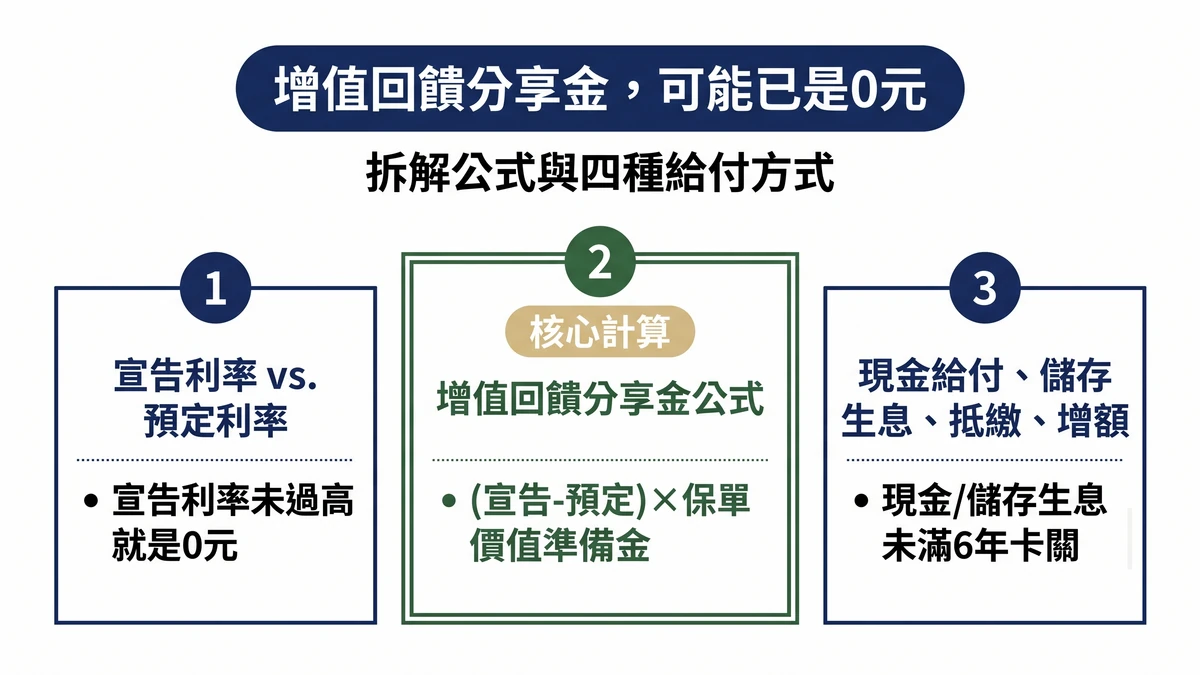
增值回饋分享金計算方式拆解:你的保單,可能已經是0元
增值回饋分享金,是利率變動型保單在當年度宣告利率高過保單載明的預定利率時,依兩者差額計算、給你的一筆錢,所以有可能是0元。宣告利率沒有高過預定利率,這筆錢當年度就是0元,不會因此倒…
-
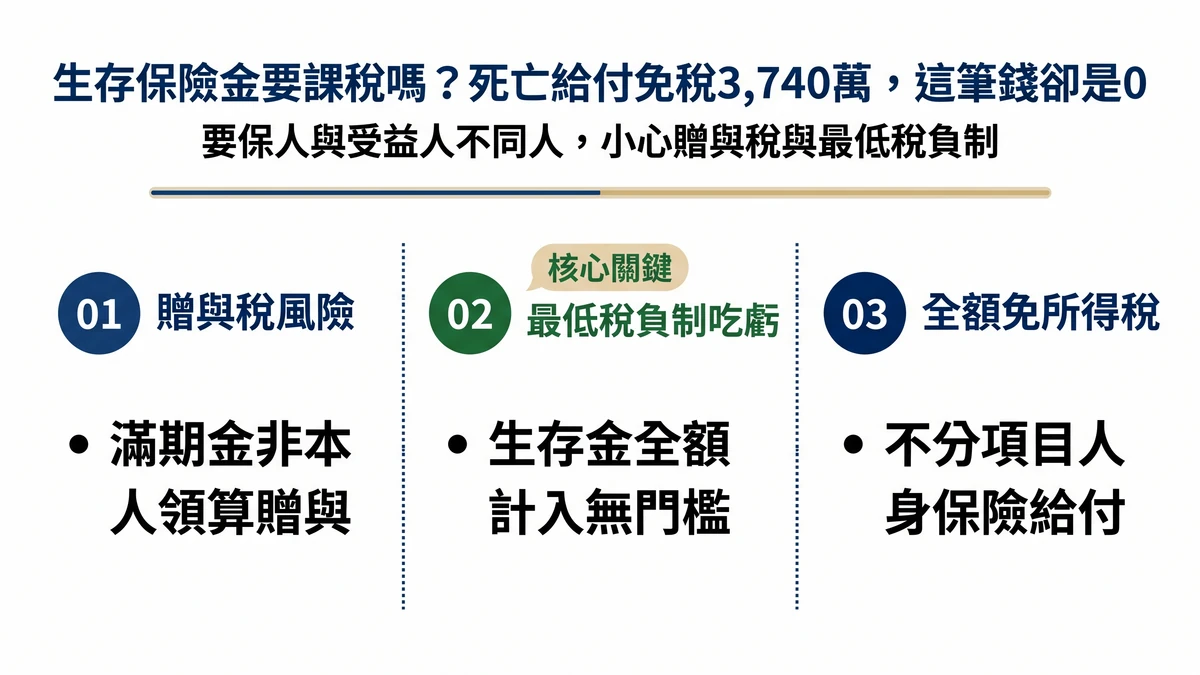
生存保險金要課稅嗎?死亡給付免稅3,740萬,這筆錢卻是0
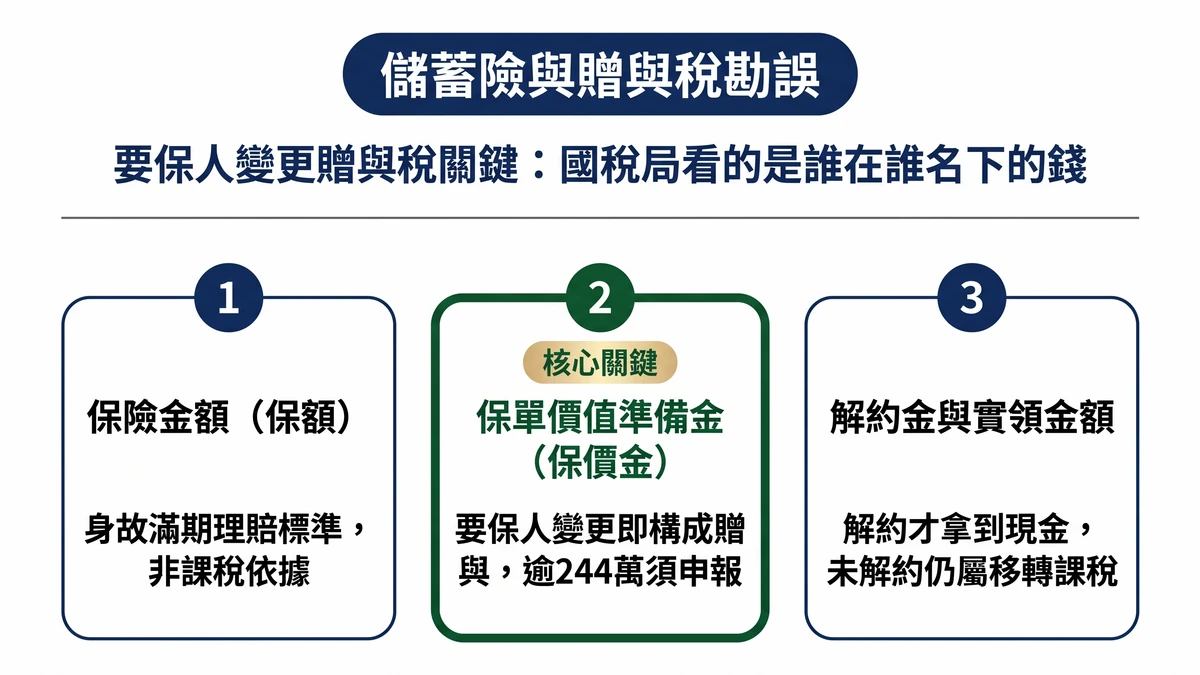
生存保險金原則上不用列入你的綜合所得申報,所得稅法第4條第1項第7款把人身保險給付整批免稅,不分項目名稱。但如果保單的受益人不是要保人本人,領到這筆錢的當下,可能同時碰到贈與稅與最…
-
美元保單宣告利率:陷阱藏在IRR裡
美元保單宣告利率不是你的最終到手報酬率,它是保險公司依實際投資績效定期公告、會隨全球利率環境「動態浮動調整」的機制。真正決定你財富累積效率的,是扣除各項費用後的實質 IRR。
-
1.6億保單繳了2,180萬遺產稅,一毛錢都領不到:美元保單受益人千萬別這樣填
保單有指定受益人,死亡給付原則上不算遺產,但這不代表萬無一失。如果國稅局認定投保是為了規避遺產稅,一樣會把這筆保險金算進遺產課稅;而且就算被課了稅,受益人領不領得到錢,是完全另一套…
-
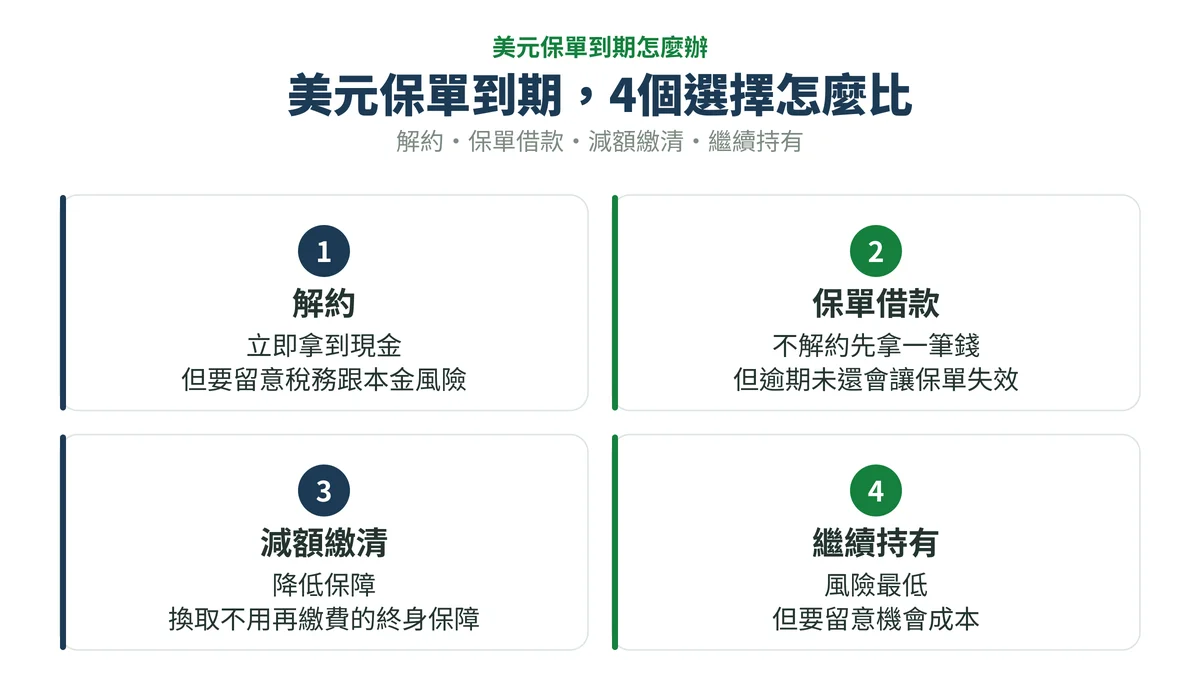
美元保單到期解約划算嗎?保險法119條:解約金不能低於保價金四分之三
美元保單到期解約划不划算,沒有放諸四海皆准的答案,但保險法第119條有一條解約金的法定下限:解約金不能低於你應得保單價值準備金的四分之三,這是法律規定的保障,不是保險公司可以自己往…